お役立ちコラム– category –
-

【酒販免許】既存法人で申請する?それとも新会社を設立する?
はじめに:会社があるなら、その会社で申請すればいい? すでに会社を経営していて、新たにワインの輸入や販売などの酒類事業を始める場合、まず考えるのは「今ある会社で酒販免許を取る」という方法でしょう。 もちろん、既存法人で酒販免許を申請するこ... -
【酒販免許】個人事業主で酒販ビジネスを始めるには?―開業前に考えておきたいこと
はじめに 酒販ビジネスは、最初から法人を設立しなくても、個人事業主として始めることができます。 個人事業主は法人に比べて開業しやすく、小さく事業をスタートできることが魅力です。 一方で、酒販ビジネスでは、営業を始める前に酒類販売業免許が必要... -
【酒販免許】新設法人で申請するときの注意点―会社設立前から考えておきたいこと
はじめに 会社を設立して酒販ビジネスを始めようと考えたとき、「まず会社を作れば、あとは酒販免許を申請すればいい。」と思われる方も多いかもしれません。 しかし、実際には、酒販免許の申請を見据えて会社を設立するのであれば、設立前から考えておき... -
【酒販免許】開業間もない事業者でも取得できる?―税務署は「何を信用の土台」として審査するのか
はじめに これまでの記事では、酒販免許の経営基礎要件について、法人の決算書や「資本等の額」をもとにした財務基準を中心に解説してきました。 では、「まだ開業したばかりで決算書がありません。」という場合はどうなるのでしょうか。 例えば、 個人事... -
【酒販免許】個人事業主?それとも法人?―酒販ビジネスだからこそ最初に考えておきたいこと
はじめに ワインショップや酒類販売事業を始めようと思ったとき、多くの方が一度は考えるのが、 「個人事業主として始めるか、それとも最初から法人を設立するか」 という問題です。 一般的には、税金や社会保険、開業コストなどの違いから比較されること... -
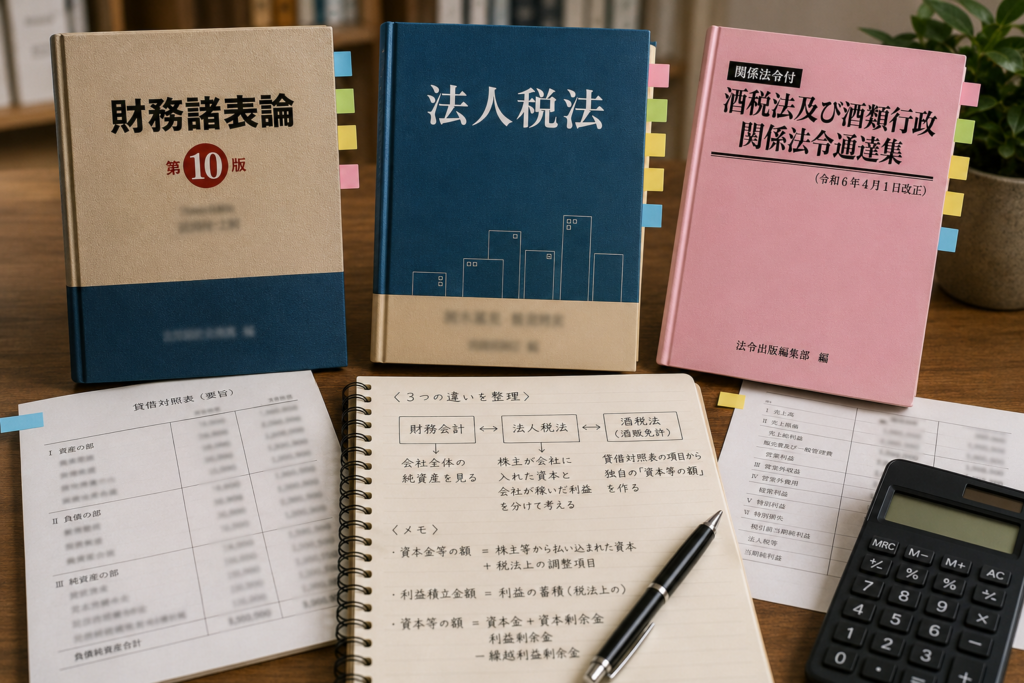
【酒販免許】「資本等の額」と「資本金等の額」はどう違う?―財務会計・法人税法との違いを整理する
はじめに:「資本等の額」は会計用語ではありません 前々回の記事では、酒販免許の経営基礎要件で用いられる「資本等の額」の意味や計算方法を解説しました。 前回の記事では、その数値を用いて経営基礎要件をどのように判定するのかを具体例で紹介しまし... -
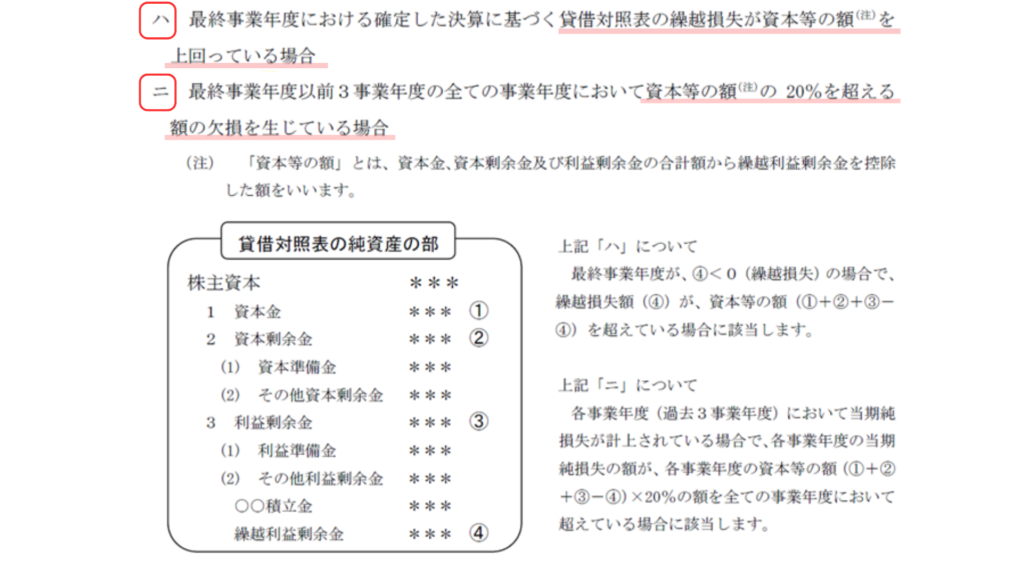
【酒販免許】経営基礎要件はどう判定する?―「ハ」「ニ」を具体例で見てみよう
はじめに 前回の記事では、国税庁(税務署)が公表している「酒類販売業免許申請の手引」における「資本等の額」の意味と計算方法について解説しました。 では、その数字を使って、税務署では実際にどのように経営基礎要件を判定するのでしょうか。 今回は... -
【酒販免許】「資本等の額」とは?―酒税法第10条第10号「ハ」「ニ」を読み解く
はじめに:経営基礎要件には2つの財務基準がある 前回の記事では、決算書の見方について解説し、その中で、酒販免許の経営基礎要件では、決算書上の純資産合計をそのまま使うのではなく、「資本等の額」を計算して判定することを説明しました。 では、なぜ... -
【酒販免許】酒販免許申請では決算書のどこを見る?―貸借対照表と損益計算書の基本
はじめに:酒販免許申請では、なぜ決算書を提出するのか 酒類販売業免許を申請する際、法人の場合は、原則として直近3事業年度分の貸借対照表と損益計算書が確認資料となります。 なぜ酒販免許の審査に決算書が必要なのか? 赤字決算だと、酒販免許...