
はじめに
酒類販売業免許を申請する際には、「収支の見込み(次葉4)」として、予定する売上や仕入れ、経費などを整理して提出します。
「売上は大きく書いた方が印象がいいのでは?」
そう考える方もいるかもしれません。
しかし、収支の見込みは、単に大きな売上を書くためのものではありません。予定する事業の内容や規模に合わせて、売上・仕入れ・経費などを整理する必要があります。
今回は、酒販免許申請で提出する「収支の見込み(次葉4)」について、どのように考えればよいのかを整理します。
なぜ「収支の見込み」を提出するのか
酒販免許の申請では、どのような事業を予定しているのかを、さまざまな書類によって示します。
その一つが「収支の見込み(次葉4)」です。
次葉4では、
- 酒類の予定仕入先
- 酒類の予定販売先
- 売上や仕入れ、販売費・一般管理費などの収支見積
- 販売見込数量とその算出根拠
などを記載します。
国税庁の申請手引でも、「事業計画、規模にあった収支見込みを作成してください」とされています。
つまり、予定している事業の内容や規模を、具体的な数字に置き換えて整理する書類と考えると分かりやすいでしょう。
あわせて読みたい
大きな売上を書けばよいわけではない
売上を大きく見積もれば、販売数量、仕入金額、在庫、必要資金などもそれに応じて変わります。
次葉4には販売見込数量と算出根拠も記載するため、売上だけを切り離して考えるのではなく、予定する事業規模とのつながりを考える必要があります。
事業内容から収支の見込みを考える
次葉4を作るときは、予定する事業の内容から数字を考えていきます。
例えば、
- 販売ターゲットとチャネル
誰に、どうやって(店舗・ECなど)売るのか - 売上の根拠
平均販売単価と想定販売本数から、現実的な売上になっているか - 原価と経費
仕入れコストだけでなく、家賃・保管料・送料・決済手数料などの経費を漏れなく計上しているか
こうした数字を一つひとつ整理していくことで、予定する事業内容とのつながりが分かりやすくなります。
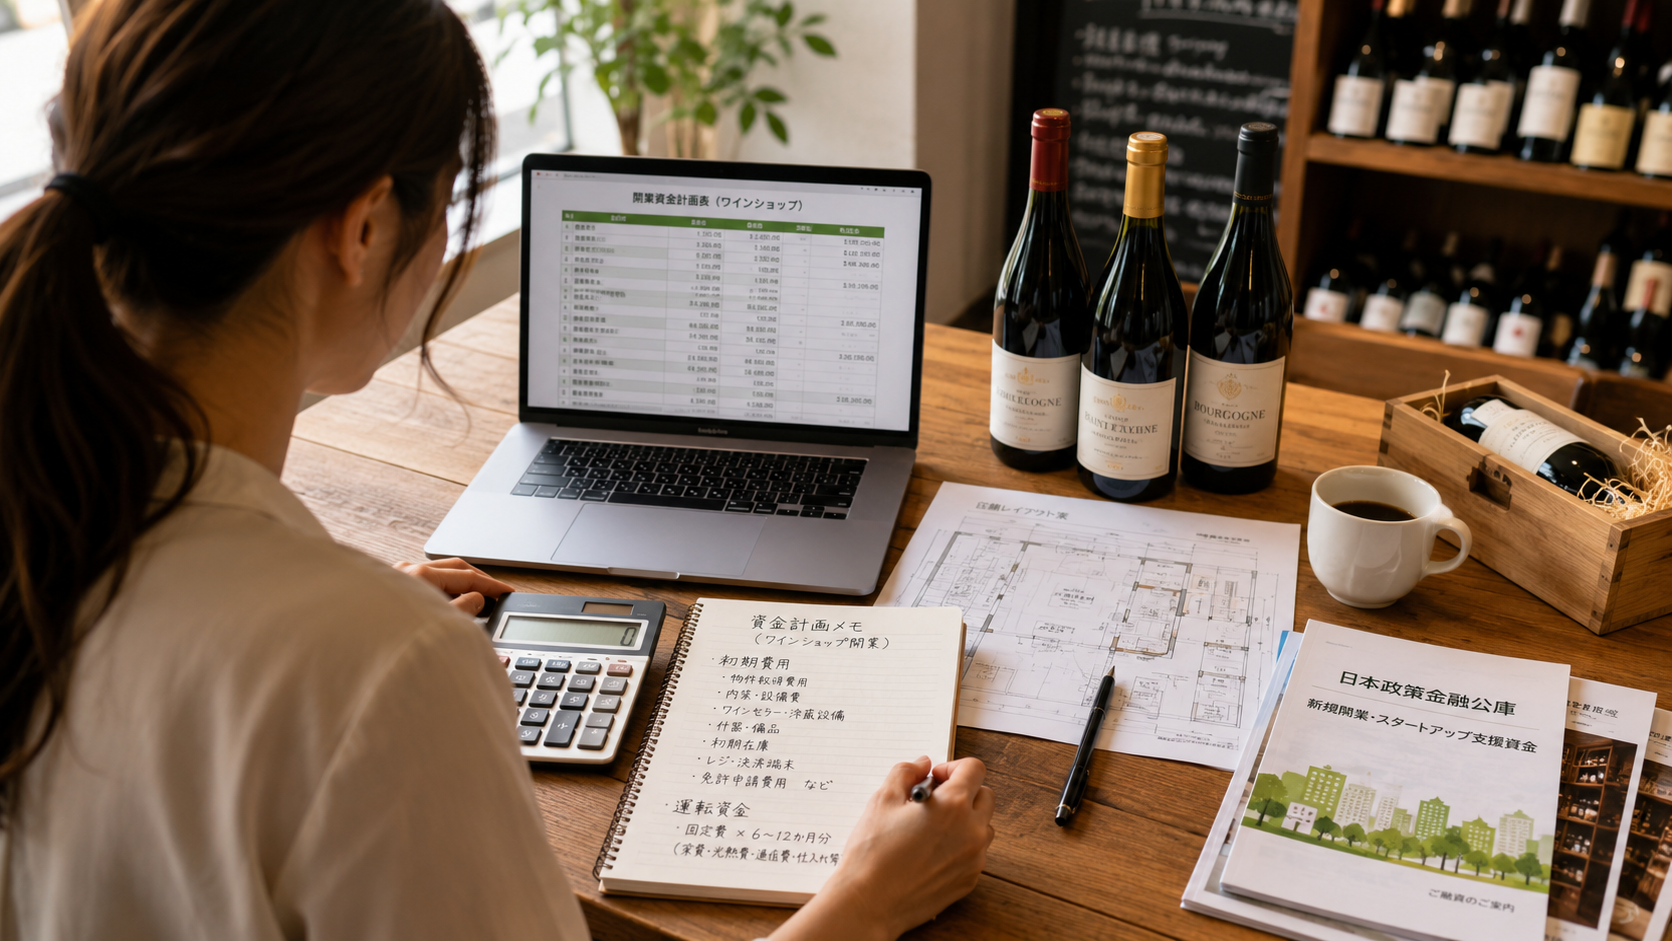
ワインショップ開業の収支シミュレーションとの違い
以前の記事、「ワインショップは何本売れば食べていける?」 では、「生活できる売上」という視点からシミュレーションを行いました。
具体的には、「平均販売単価×想定販売本数」で月の売上を積み上げ、そこから仕入原価率をもとに粗利を出し、家賃や人件費などの固定費を差し引いて手元にいくら残るかを確認する、という順番で組み立てました。
一方、酒販免許申請で提出する「収支の見込み(次葉4)」は、申請書類として作成するものです。
目的は異なりますが、売上や仕入れ、経費など、事業を数字で考えるという点では共通しています。
その記事の中では、
「平均単価3,000円のワインを月410本販売する」
というシミュレーションをご紹介しました。
次葉4には「販売見込数量及び算出根拠」を記載する欄があります。したがって、単に販売数量を書くのではなく、その数字をどのように見込んだのかを整理しておく必要があります。
つまり、販売数量だけでなく、その見込みをどのように考えたのかまで整理しておくことが必要です。
実際には、
- ECサイトを中心に販売するのか
- 実店舗も併設するのか
- 飲食店向け販売も行うのか
- 既に取引先や見込み顧客がいるのか
によって、現実的な売上の見込みは変わってきます。
収支計画は、単に数字を書くだけの書類ではありません。
その数字に至った考え方や事業内容と整合しているかという点も重要になります。
行政書士が収支計画を作成する際も、単に数字を表へ当てはめるのではなく、その事業内容や販売方法と矛盾がないかを確認しながら組み立てていきます。
ただし、開業後の経営を検討するための収支シミュレーションと、酒販免許申請で提出する「収支の見込み」は、目的が同じではありません。
前者で検討した数字をそのまま次葉4へ転記するというものではなく、申請時には予定する事業内容や規模に合わせて改めて整理します。
酒販免許申請書の収支見込み(次葉4)では、どの項目に記載する?
酒販免許申請書の「収支の見込み(次葉4)」には、売上だけでなく、売上原価や販売費・一般管理費などを記載します。
例えば、この記事で取り上げた費用を、次葉4の項目に対応させてみると、おおむね次のようなイメージになります。
| ワインショップ開業⑩の項目 | 次葉4の項目 |
| 売上高 | 売上(収入) |
| ワインの仕入れ | 売上原価 |
| 家賃(事業分) | 販売費・一般管理費 |
| 通信費 | 販売費・一般管理費 |
| EC利用料 | 販売費・一般管理費 |
| 広告宣伝費 | 販売費・一般管理費 |
| 荷造運賃 | 販売費・一般管理費 |
| 消耗品費 | 販売費・一般管理費 |
このように、まず売上から売上原価を差し引いて粗利(売上総利益)を算出し、その後に販売費・一般管理費を差し引いて最終的な利益の見込みを組み立てていきます。
実際の申請では、事業内容によって必要となる経費項目は異なります。次葉4は数字を埋めることが目的ではなく、事業計画と整合した収支になっていることが大切です。
まとめ:予定する事業を数字で整理する
酒販免許申請の「収支の見込み(次葉4)」は、単に大きな売上を書くための書類ではありません。
予定する商品、販売先、販売方法、販売数量、仕入れ、経費などを整理し、事業の内容や規模に合わせて収支を組み立てていきます。
そのため、開業前から、
- どのような商品を扱うのか
- どのくらいの価格帯で販売するのか
- どの程度の販売数量を見込むのか
- どのような仕入れや経費が発生するのか
といったことを具体的に考えておくことが、申請準備にもつながります。
一方、実際の経営を考えるための収支シミュレーションと、酒販免許申請で提出する「収支の見込み」は目的が同じではありません。
開業後の事業計画を考えることと、申請書類として収支を整理することは分けて考えておくとよいでしょう。
酒類販売業免許の申請では、必要書類の収集や申請書類の作成に加え、販売場や事業計画など、申請内容に応じた準備が必要です。
当事務所では、ワインの輸入・流通に携わってきた行政書士が、販売方法や仕入れ、物流などを伺いながら、実際の事業を見据えた免許申請をサポートします。申請を準備する過程が、これから始める事業を整理する機会になるよう、一緒に考えていきます。
\まずはお気軽にお問合せください/