はじめに
前編では、ワインビジネスを始める前に考えておきたい5つのポイントのうち、
「何を売るか」
「どこから仕入れるか」
を取り上げました。
必要な酒類販売業免許は、最初から決まっているわけではありません。扱う商品や仕入先、販売先、販売方法など、実際にどのような事業を行うのかによって変わります。
後編では、残る3つのポイント――
「誰に売るか」
「どこで売るか」
「いくらで回すか」
を考えていきます。
【誰に売るか】販売先と販売方法を考える
何を、どこから仕入れるかとあわせて考えておきたいのが、「誰に、どのような方法で売るか」です。
- 一般の消費者向け(ネット通販や実店舗など)
- 飲食店向け
- 他の酒類販売業者向け(酒販店や酒販卸売業者への卸売り)
「飲食店向け」は小売?それとも卸売?
ここで多くの方が混同されるのが、「飲食店への販売」です。
「小売店や飲食店への販売は『業務卸』って言うよね?」「飲食店はビジネス(プロ)だから卸売りなのでは?」と思われがちですが、酒類販売業免許の区分では、飲食店など酒類を自己の営業のために使用する者への販売は、卸売ではなく小売に当たります。
一方、酒販店などの酒類販売業者に継続して販売する場合には、酒類卸売業免許が必要になります。
では、具体的にどのように免許を組み立てていけばよいのでしょうか。よくある3つのビジネスモデルを例に見てみましょう。
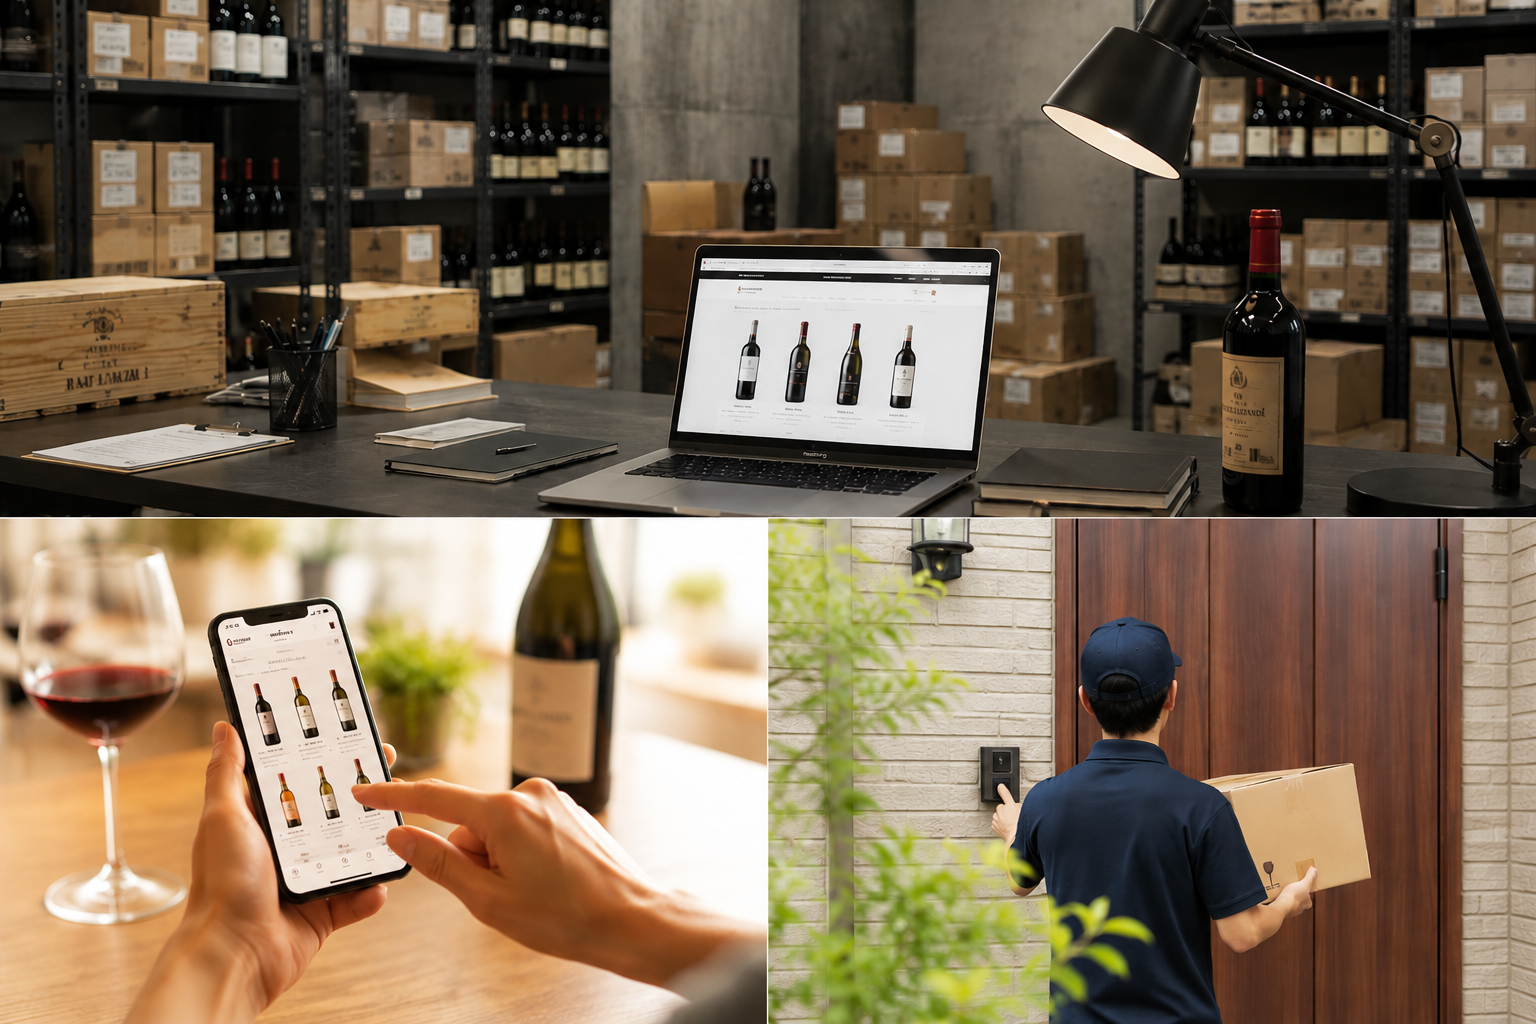
パターンA【ネット通販メイン】
海外から輸入したワインを、WEBサイトを通じて広い地域の一般消費者へ販売したい
販売方法や販売地域などを確認したうえで、「通信販売酒類小売業免許」を検討します。
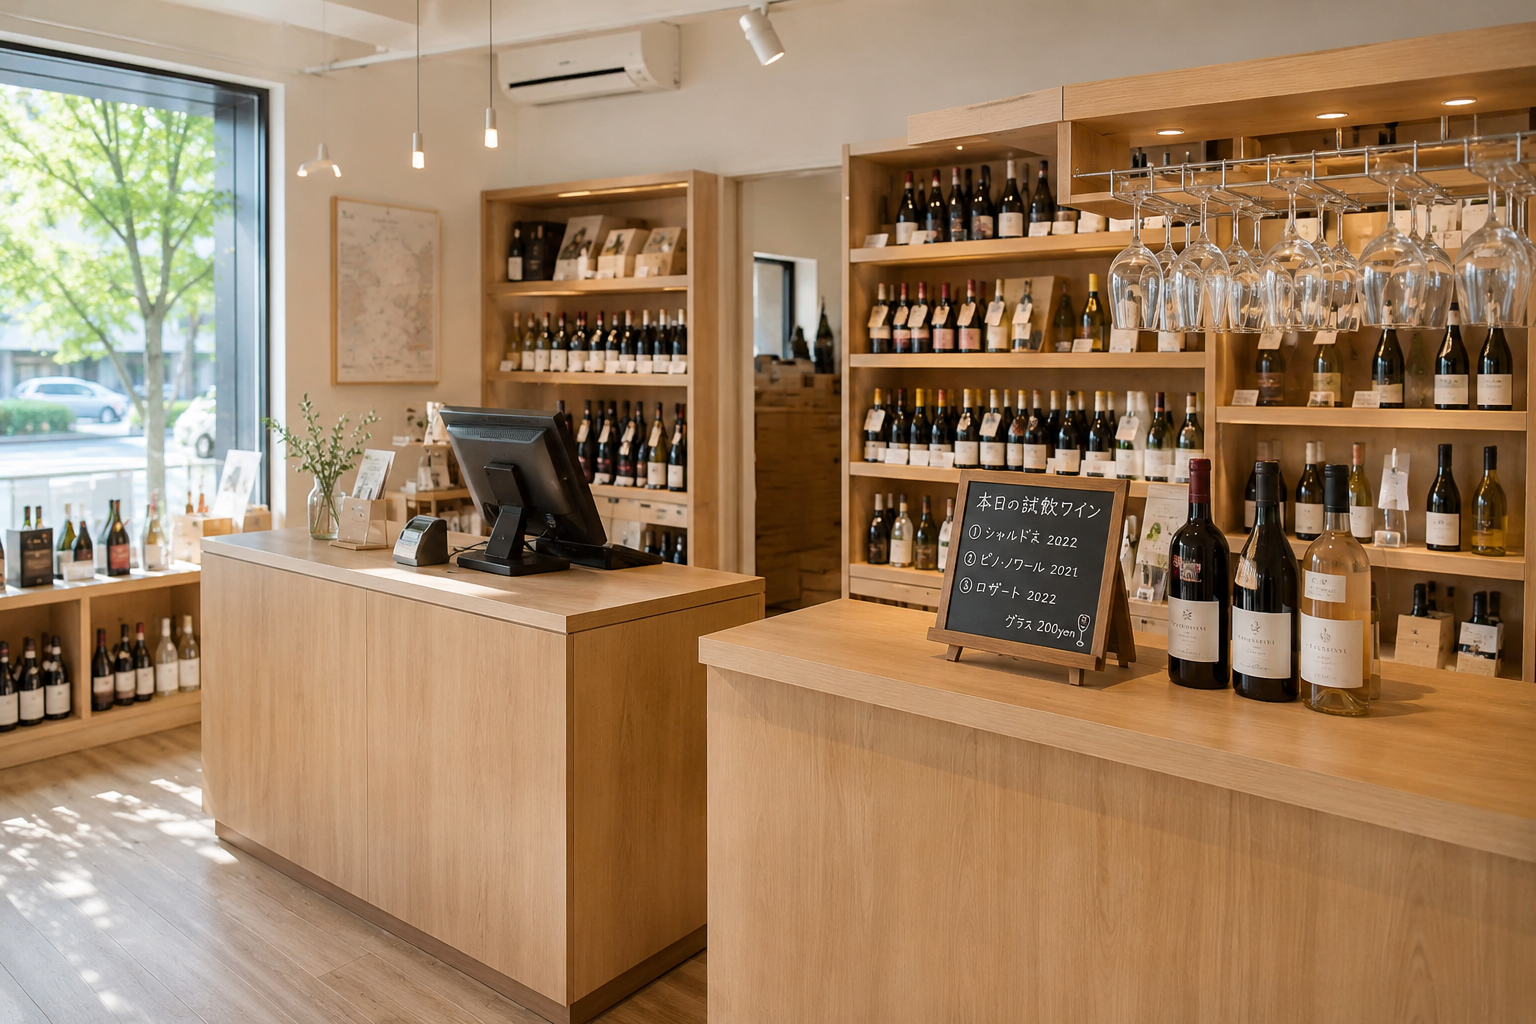
パターンB【実店舗 兼 地域の飲食店への配達】
ショップを構えて店頭で売りつつ、近所のレストランにも直接納品したい
「一般酒類小売業免許」を申請します。
一般酒類小売業免許では、一般消費者への店頭販売だけでなく、飲食店など酒類を自己の営業のために使用する者への販売も行うことができます。
パターンC【独自ルートで仕入れ予定の特別なワインを、いずれは卸売りまで】
最初は小売で始め、軌道に乗ったら他の酒販店や卸売業者にも卸したい
小売から始め、卸売先や仕入先などの事業計画が具体化した段階で、酒類卸売業免許を追加取得します。
卸売先や仕入先、販売予定数量などが具体化している場合には、小売業免許と卸売業免許をあわせて検討することもできます。
「自分がやりたいのは、この3つのうちどれだろう?」
そう考えてみると、同じ「ワインを販売するビジネス」でも、誰に、どのような方法で販売するのかによって、必要となる免許や準備すべきことが変わってくるのが分かります。
最初から免許の種類を決めるのではなく、実際に想定している販売先や販売方法を整理し、それに合った免許を検討するという順番で考えると分かりやすいでしょう。
【どこで売るか】販売場と保管場所を考える
酒類販売業免許は、販売場ごとに受ける免許です。そのため、店舗、事務所、自宅など、どこを販売場として事業を行うのかを具体的にする必要があります。
また、同じ場所で別の事業者が営業している場合などには、酒類の販売について、他の営業主体の営業と明確に区分されているかも確認されます。
賃貸物件では、契約内容も確認
賃貸物件を販売場とする場合には、賃貸借契約の内容を確認しておきます。
たとえば、契約上の使用目的と実際に予定している事業の内容が合っているか、酒類販売のために使用することについて貸主との関係で問題がないか、といった点です。
申請にあたって追加資料や説明が必要となる場合もあるため、物件を契約する前に、販売場として使用できるか確認しておくと安心です。
レンタルオフィスなどは、利用形態を確認
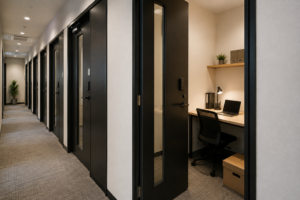
レンタルオフィスやシェアオフィスなどを販売場とする場合には、契約形態や実際の利用方法を個別に確認する必要があります。
特に、複数の事業者が同じ場所を利用する場合には、申請者の営業が他の営業主体と明確に区分されているかが重要になります。
「レンタルオフィスだから不可」「個室なら必ず可」と一律に判断できるものではありません。利用する施設の構造や契約内容、実際の営業方法を踏まえて確認する必要があります。
また、保管場所を販売場とは別に設ける場合は、利用形態によって必要となる書類や手続きが異なることがあります。
【いくらで回すか】必要な資金を考える
最後は、事業を始め、継続していくための資金計画です。
酒類販売業免許では、申請者の「経営の基礎」が薄弱でないことも免許要件の一つです。
国税・地方税の滞納、一定の欠損状態などのほか、事業経営に必要な資金、経済的信用、販売設備、経営能力などを踏まえて判断されます。
ただ、資金計画はもちろん、免許のためだけに作るものではありません。実際に事業を続けていくためにも、いつ、どのくらいのお金が必要になるのかを考えておくことが大切です。
特に海外から輸入する場合は、資金の波を予測する
ワインビジネス、とりわけ輸入を伴う場合には、買い付けから売上代金の回収までに時間差が生じることがあります。その間に必要となる資金も、あらかじめ見込んでおきたいところです。
商品が入る前に発生する先行費用とその内訳
海外への商品代金支払い
初回取引では前払いを求められることも少なくありません。
そうでなくても欧州便などは輸送期間(リードタイム)が長いため、商品が日本に到着する前に支払期限を迎えることが珍しくありません。
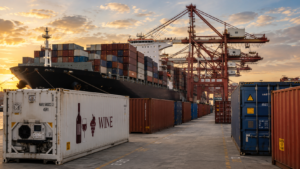
海上輸送費
ワインでは品質管理のためリーファーコンテナなどを利用することもあり、商品代金とは別に国際輸送費も見込んでおく必要があります。
輸入時の関税・酒税・消費税
ワインを輸入して保税地域から引き取る際には、関税のほか、原則として酒税・消費税等の負担も考えておく必要があります。関税については、EPA等の適用により税率が0%となる場合があります。
その他、輸入にまつわる諸経費
通関手数料、国内の倉庫費用、海上保険料などが順次発生します。
海外への発注から日本への到着までには一定の時間がかかります。さらに、販売先との取引条件によっては、商品を販売してから代金を回収するまでにも時間があります。
つまり、商品代金などの支出が先に発生し、売上代金の回収は後になるという資金の時間差を見込んでおく必要があります。
こうした資金の動きをあらかじめ収支計画や資金繰りに落とし込んでおくことは、免許申請のためだけでなく、開業後の事業を安定して運営するうえでも重要です。
後編のまとめ
5つのポイントは、すべてつながっている
前編・後編の2回にわたり、ワインビジネスを始める前に考えておきたい5つのポイントを見てきました。
何を売るか。
どこから仕入れるか。
誰に売るか。
どこで売るか。
いくらで回すか。
この5つは、それぞれ独立しているわけではありません。
扱う商品が変われば仕入先や必要な資金も変わり、販売先や販売方法が変われば必要となる酒類販売業免許も変わります。
まず「どの免許を取るか」から考えるのではなく、自分はどのようなワインビジネスをしたいのかを具体的にしていくこと。
その形が見えてくれば、必要な免許や準備すべきことも、少しずつ見えてきます。
「自分の場合はどんな形になるだろう?」という方は、さまざまな立場からワインビジネスを考えるCaseシリーズもぜひご覧ください。

酒類販売業免許の申請では、必要書類の収集や申請書類の作成に加え、販売場や事業計画など、申請内容に応じた準備が必要です。
当事務所では、ワインの輸入・流通に携わってきた行政書士が、販売方法や仕入れ、物流などを伺いながら、実際の事業を見据えた免許申請をサポートします。申請を準備する過程が、これから始める事業を整理する機会になるよう、一緒に考えていきます。
\まずはお気軽にお問合せください/